
Tóm tắt nhanh
- Shop giả định chi 15.000.000đ mỗi tháng, báo cáo CPA 100.000đ, nhưng chỉ có 85 đơn thật và lỗ khoảng 3,3 triệu đồng mỗi tháng.
- Hai tuần đầu: tính CPA hòa vốn 138.000đ, đưa lượt bấm Zalo về mục tiêu phụ, đơn chốt offline thành mục tiêu chính.
- Sau đó: chặn khoảng 22% chi phí vô ích, tách thương hiệu, dừng mặt nạ lẻ, nâng chuyển đổi trang serum từ 1,6% lên 2,1%.
- Vẫn 15 triệu mỗi tháng, shop có 128 đơn thật, từ lỗ 3,27 triệu sang lãi 2,66 triệu.
- Bậc 18 triệu có CPA biên 125.000đ nên giữ. Bậc 21,6 triệu có CPA biên khoảng 171.000đ, vượt hòa vốn, nên lùi lại.
Đây là tình huống mô phỏng với số liệu giả định. Mình dựng nó để ghép các bài trong chuỗi thành một quy trình liền mạch, cho bạn thấy chúng nối với nhau thế nào. Số liệu của từng tài khoản thật sẽ khác. Qiki sẽ bổ sung case study thật khi có dữ liệu được phép chia sẻ.
Bắt đầu từ đâu? Làm việc nào trước, việc nào sau?
Mười bốn bài trước, mỗi bài giải một mảnh: tính CPA hòa vốn, đếm chuyển đổi, đọc cụm từ tìm kiếm, sửa trang đích, đặt giá thầu, tăng ngân sách. Đọc riêng thì mảnh nào cũng hợp lý. Nhưng lúc mở tài khoản của chính mình ra, câu hỏi thật là làm theo thứ tự nào.
Nói thật, mình nghĩ thứ tự quan trọng không kém từng việc. Làm đúng việc mà sai thứ tự thì bước sau khuếch đại lỗi của bước trước. Để thấy rõ, mình kể lại 12 tuần của một shop mỹ phẩm giả định: lúc đầu báo cáo trông đẹp mà tiền không tăng, lúc cuối shop có lãi thật, và phần lớn cải thiện đến trước khi tiêu thêm đồng nào.
1Shop trong câu chuyện
Một shop mỹ phẩm online bán serum, kem chống nắng, sữa rửa mặt, combo quà tặng và mặt nạ lẻ. Khách đặt trên website, hoặc nhắn Zalo rồi chốt. Shop chi 15.000.000đ mỗi tháng cho Google Ads.
Báo cáo Google Ads tháng gần nhất:
Chi phí          15.000.000đ
Chuyển đổi               150
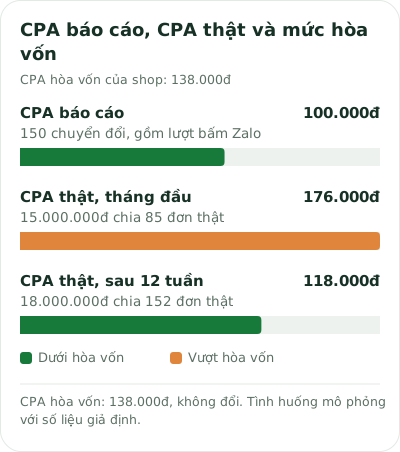
CPA báo cáo         100.000đ
CPA là chi phí quảng cáo cho một chuyển đổi. Còn chuyển đổi là hành động Google Ads đếm là "thành công", ví dụ một đơn hàng.
Chủ shop thấy CPA 100.000đ là ổn. Vậy mà cuối tháng tiền trong tài khoản ngân hàng không tăng. Đơn nhiều, việc nhiều, lãi thì không thấy đâu.
Tuần 1: Tính CPA hòa vốn
Việc đầu tiên là mở sổ sách, chưa cần mở Google Ads. Không biết mỗi đơn đáng bao nhiêu tiền quảng cáo thì chẳng có gì để so. Theo bài CPA hòa vốn, shop lấy dữ liệu ba tháng. Lợi nhuận gộp mỗi đơn giao thành công, tức giá bán trừ giá vốn, phí ship, đóng gói, là 190.000đ. Tỷ lệ giao thành công 80%. Chi phí mỗi đơn hoàn, gồm ship hai chiều và đóng gói, là 70.000đ.
CPA hòa vốn
  = 0,8 × 190.000đ
  − 0,2 × 70.000đ
  = 138.000đ
Tức là mỗi đơn đặt mang về trung bình 138.000đ lợi nhuận trước quảng cáo. Trả quá con số đó cho một đơn là lỗ.
138.000đ
CPA hòa vốn của shop: số tiền quảng cáo tối đa cho một đơn đặt, đã tính 20% đơn không giao được.
So với CPA báo cáo 100.000đ thì mọi thứ vẫn có vẻ an toàn, cho tới khi shop đếm lại đơn thật.
Tuần 1–2: Đếm lại cho đúng
Rà soát theo bài Cài chuyển đổi Google Ads, shop phát hiện 150 chuyển đổi gồm 60 đơn mua trên web và 90 lượt bấm nút Zalo. Lượt bấm Zalo đang là mục tiêu chính, nghĩa là nó được tính vào cột chuyển đổi và hệ thống giá thầu học theo nó.
Một lượt bấm Zalo chưa phải một đơn. Có người bấm nhầm, có người hỏi giá rồi im luôn. Đối chiếu với bảng đơn hàng, quảng cáo thực sự mang về 85 đơn: 60 đơn web và 25 đơn chốt qua Zalo.
CPA thật
  = 15.000.000đ / 85 đơn
  ≈ 176.000đ

Lợi nhuận sau quảng cáo
  = 85 × 138.000đ
  − 15.000.000đ
  = −3.270.000đ
Báo cáo nói CPA 100.000đ, còn thực tế shop đang lỗ khoảng 3,3 triệu đồng mỗi tháng vì quảng cáo, chưa tính chi phí cố định. Chuyện báo cáo đẹp mà túi tiền vơi, mình phân tích kỹ trong bài ROAS đẹp mà vẫn lỗ.
Shop chuyển "Bấm Zalo" về mục tiêu phụ, vẫn theo dõi nhưng không cho hệ thống học theo. Thẻ mua hàng được thêm mã đơn để chống đếm trùng, theo bài GA4, GTM và Google Ads. Shop cũng thêm một form tư vấn ngắn có giữ mã lượt nhấp, tức mã Google gắn vào đường dẫn khi khách bấm quảng cáo, rồi nhập đơn chốt offline hai lần mỗi tuần và đặt làm mục tiêu chính, theo bài Đơn chốt qua Zalo và điện thoại.
Khách của mình cũng chốt đơn chủ yếu qua Zalo và điện thoại, nên mình hiểu cảm giác nhìn Google Ads báo rất ít chuyển đổi trong khi thực tế vẫn bán được. Bước này là thứ nối hai bên lại với nhau.
Cẩn thận
Sao phải làm việc này trước tiên? Vì mọi quyết định sau đó, từ cắt từ khóa đến tăng ngân sách, đều dựa trên con số chuyển đổi. Đo sai thì càng tối ưu càng đi lệch.
Tuần 2–4: Chặn tiền chảy vào chỗ vô ích
Báo cáo cụm từ tìm kiếm cho thấy khoảng 22% chi phí, tương đương 3,3 triệu đồng, đi vào các truy vấn như "cách làm serum tại nhà", "mỹ phẩm sỉ", "tuyển cộng tác viên bán mỹ phẩm". Người gõ mấy câu này không định mua lẻ một chai serum.
Shop tạo danh sách từ khóa phủ định chung, tức những từ khai báo để quảng cáo không hiện ra, rồi giữ nhịp 20 phút mỗi tuần theo bài 20 phút mỗi tuần với báo cáo cụm từ tìm kiếm. Ngân sách giữ nguyên, phần tiền này được dồn sang truy vấn có ý định mua.
Hàng nghìn dòng thì đọc sao cho nhanh? Shop có thể dùng AI gom nhóm trước rồi tự kiểm chứng, như quy trình trong bài Dùng AI để audit tài khoản Google Ads.
Tuần 3–5: Sắp lại chiến dịch theo biên lợi nhuận
Shop làm theo bài Chia chiến dịch theo biên lợi nhuận. Chiến dịch thương hiệu được tách riêng với ngân sách nhỏ, để đơn của người tìm đúng tên shop không làm đẹp số liệu của phần tìm khách mới. Chuyện này mình gặp rồi: chiến dịch thương hiệu làm đẹp ROAS chung của cả tài khoản, tách ra mới thấy phần tìm khách mới kém hơn nhiều.
Serum, kem chống nắng và combo được gom vào chiến dịch chính "Lãi cao". Mặt nạ lẻ, vốn cần ROAS 556% mới hòa vốn, thì dừng quảng cáo riêng và chỉ bán kèm trong combo.
Lưu ý
ROAS là doanh thu quảng cáo chia cho tiền quảng cáo. Mặt nạ lẻ giá rẻ, lãi mỏng, nên phải thu về hơn năm lần tiền quảng cáo mới không lỗ. Quảng cáo riêng thì gần như không đạt nổi.
Tuần 4–6: Sửa trang serum
Trang serum được sửa theo bài Trang đích quyết định giá của mỗi khách hàng. Giá hiện ngay màn hình đầu. Phí ship và đổi trả ghi rõ cạnh nút mua, còn nút Zalo cố định ở cạnh dưới màn hình điện thoại.
Tỷ lệ chuyển đổi của trang tăng từ 1,6% lên 2,1%. Nghe như chỉ nửa phần trăm, nhưng với cùng số lượt nhấp, trang này tạo ra nhiều hơn khoảng 31% số đơn, vì 2,1 chia 1,6 xấp xỉ 1,31. Mà không tốn thêm đồng quảng cáo nào.
Tuần 7–8: Đặt CPA mục tiêu
Khi đo lường đã ổn định, 30 ngày gần nhất ghi nhận:
Chi phí          15.000.000đ
Đơn thật                 128
CPA thật         ≈ 117.000đ
Lợi nhuận sau quảng cáo lúc này là 128 × 138.000đ − 15.000.000đ, khoảng 2.660.000đ. Vẫn 15 triệu như tháng đầu, shop đi từ lỗ 3,27 triệu sang lãi 2,66 triệu.
Mình không tách được chính xác mỗi việc góp bao nhiêu đơn, vì các việc làm chồng lên nhau. Có một điều thì rõ: chưa có đồng ngân sách nào được thêm vào.
Mẹo
Theo lộ trình trong bài Smart Bidding, shop đặt CPA mục tiêu 117.000đ, bằng đúng CPA thực tế chứ không lấy con số mơ ước. Trong giai đoạn học, shop không chỉnh thêm gì.
Tuần 9–12: Tăng ngân sách từng bậc
Bài Tăng ngân sách Google Ads bao nhiêu là an toàn chỉ ra con số cần nhìn: CPA biên. Đó là chi phí tăng thêm chia số đơn tăng thêm.
Bậc thứ nhất, shop tăng từ 15 triệu lên 18 triệu (+20%) và giữ nguyên CPA mục tiêu. Đơn tăng từ 128 lên 152, thêm 24 đơn. CPA biên là 3.000.000đ / 24 = 125.000đ, thấp hơn 138.000đ. Lợi nhuận: 152 × 138.000đ − 18.000.000đ ≈ 2.980.000đ. Giữ mức này.
Bậc thứ hai, từ 18 triệu lên 21,6 triệu (+20%). Để hệ thống chịu tiêu thêm, shop nới CPA mục tiêu lên khoảng 125.000đ. Đơn tăng từ 152 lên 173, thêm 21 đơn. CPA biên là 3.600.000đ / 21 ≈ 171.000đ, cao hơn 138.000đ. Lợi nhuận: 173 × 138.000đ − 21.600.000đ ≈ 2.270.000đ. Lùi lại.
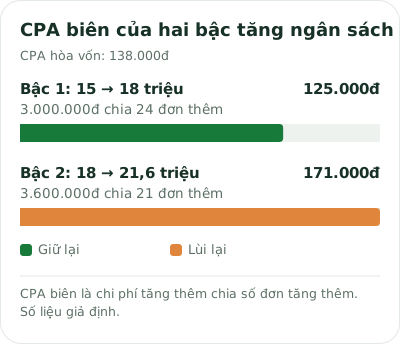
Chỗ này dễ sai lắm. Ở bậc thứ hai, CPA trung bình vẫn chỉ khoảng 125.000đ, thấp hơn hòa vốn, nên nhìn trung bình thì shop sẽ giữ mức 21,6 triệu. Nhưng 21 đơn tăng thêm đều có giá cao hơn mức hòa vốn, và tổng lợi nhuận giảm khoảng 700.000đ. Shop lùi về 18 triệu và trả CPA mục tiêu về mức cũ.
2Sau 12 tuần, sổ sách ra sao
- Chi phí quảng cáo/tháng: 15.000.000đ → 18.000.000đ
- Đơn thật từ quảng cáo: 85 → 152
- CPA thật: khoảng 176.000đ → khoảng 118.000đ
- CPA hòa vốn: 138.000đ, không đổi
- Lợi nhuận sau quảng cáo: khoảng −3.270.000đ → khoảng +2.980.000đ
Lợi nhuận sau quảng cáo ở đây chưa trừ chi phí cố định như nhân sự và mặt bằng.
3Phần mô phỏng không kể
Tài khoản thật chẳng bao giờ đi thẳng một mạch như vậy. Sẽ có tuần số đơn giảm không rõ lý do, có đợt đối thủ tăng giá thầu, có lúc thẻ chuyển đổi hỏng mà mấy ngày sau mới phát hiện. Các con số trong bài cũng đã được làm tròn cho dễ theo dõi.
Cái không đổi là trình tự. Biết con số hòa vốn, đo đúng, cắt lãng phí, sắp theo lợi nhuận, sửa trang đích, đặt mục tiêu thật, rồi mới tăng tiền từng bậc. Làm ngược thì bước sau sẽ khuếch đại lỗi của bước trước.
4Mấy chỗ hay vấp khi làm theo
Vấp nặng nhất là tăng ngân sách trước khi sửa đo lường. Nếu shop trong bài tăng ngay từ 15 lên 18 triệu ở tuần đầu, họ chỉ lỗ nhanh hơn. Tuần đầu chỉ nên tính CPA hòa vốn và đếm lại đơn thật thôi.
Làm mọi việc cùng lúc mà không ghi lại cũng khiến bạn không biết cái gì có tác dụng. Mỗi thay đổi ghi một dòng nhật ký, gồm ngày, việc đã làm và lý do. CPA hòa vốn thì đừng tính một lần rồi để đó, vì giá vốn, phí ship hay tỷ lệ hoàn đều thay đổi. Tính lại mỗi quý là vừa.
Còn kết luận sau vài ngày thì mình thấy là cám dỗ lớn nhất. Mỗi bước nên chờ đủ một đến hai tuần. Thói quen review tuần 15 phút giúp giữ nhịp này đều đặn.
5Mấy câu chủ shop hay hỏi
Shop chỉ chi 5 triệu mỗi tháng thì có áp dụng được không? Được. Trình tự giữ nguyên, chỉ cần ít chiến dịch hơn, thường là một chiến dịch thương hiệu và một chiến dịch chính. Ngân sách nhỏ thì các bước tính CPA hòa vốn, đo đúng và cắt lãng phí còn quan trọng hơn.
Có nhất thiết phải đúng 12 tuần? Không. Mười hai tuần là nhịp của ví dụ này. Tài khoản ít dữ liệu có thể cần lâu hơn cho mỗi bước.
Shop chỉ bán qua Zalo, không có website bán hàng thì sao? Thì phần nhập đơn chốt offline càng quan trọng. Bạn đọc kỹ bài Đơn chốt qua Zalo và điện thoại trước khi làm các bước còn lại nhé.
6Lộ trình cho shop của bạn
- Tuần 1: tính CPA hòa vốn từ dữ liệu ba tháng, đếm lại đơn thật của tháng gần nhất.
- Tuần 1–2: sửa mục tiêu chuyển đổi, chỉ để đơn thật hoặc đơn chốt làm mục tiêu chính.
- Tuần 2–6: cắt chi phí vô ích, tách thương hiệu, chia theo biên lợi nhuận, sửa trang đích.
- Tuần 7–8: đặt CPA mục tiêu bằng CPA thực tế.
- Tuần 9 trở đi: tăng ngân sách từng bậc 15–20%, tính CPA biên sau mỗi bậc.
Template Google Ads trong thư viện tài nguyên có sẵn sheet lập ngân sách và theo dõi CPA, ROAS để bạn điền số của mình. Toàn bộ quy trình này được gom trong dự án Google Ads Profit System. Mới bắt đầu thì bạn quay về bài đầu tiên của chuỗi: Đọc ngân sách Google Ads bằng câu hỏi kinh doanh.
Điều cần nhớ
Đúc kết bài học
- Báo cáo đẹp có thể che một khoản lỗ. CPA 100.000đ trên báo cáo thực ra là 176.000đ, vì lượt bấm Zalo bị đếm như đơn hàng.
- Việc đầu tiên là tính CPA hòa vốn và đếm lại đơn thật. Thiếu hai con số này thì không có gì để so.
- Phần lớn cải thiện đến trước khi tăng ngân sách. Sửa đo lường, cắt chi phí vô ích, sắp lại chiến dịch và sửa trang đích đã đưa shop từ lỗ sang lãi với cùng 15 triệu.
- CPA mục tiêu nên bắt đầu bằng CPA thực tế, đừng bắt đầu bằng con số mơ ước.
- Không phải bậc tăng ngân sách nào cũng đáng giữ. Bậc thứ hai bị lùi lại dù CPA trung bình vẫn đẹp, vì CPA biên đã vượt hòa vốn.
- Quyết định nào cũng so với CPA hòa vốn, đừng so với cảm giác hay con số của tháng trước.
Nếu chỉ nhớ một điều từ cả chuỗi bài, mình mong bạn nhớ thứ tự này: biết con số hòa vốn, đo đúng, sửa những gì không tốn tiền, rồi mới tăng tiền từng bậc.
Tải miễn phí · Excel
Template Google Ads
Workbook lập kế hoạch ngân sách, lọc từ khóa và theo dõi CTR, CPC, CPA, ROAS bằng công thức tự động.
- 3 sheet thực chiến
- Công thức tự động
- Có dữ liệu mẫu


